
«Durch den Krieg im Nahen Osten entsteht Druck auf die Inflation», stellte die Europäische Zentralbank (EZB) vergangenen Donnerstag fest. Da der EZB-Rat fest entschlossen sei, sein Preisstabilitätsmandat zu erfüllen und seine Geldpolitik am mittelfristigen Inflationsziel von 2 Prozent auszurichten, habe er nun die Leitzinsen erhöht.
In den Systemmedien ist von einem «Inflationsschub infolge des Iran-Kriegs» zu lesen und davon, dass die Inflation auf dem Wege in einen «Galopp-Modus» gewesen sei. Das EU-Statistikamt Eurostat hatte zuletzt für Mai eine Teuerungsrate von 3,2 Prozent im Euroraum geschätzt, und für das gesamte Jahr 2026 werden 3,0 Prozent angenommen. Darauf habe die EZB reagieren müssen, heißt es.
All diese Darstellungen gehen von einem Inflationsbegriff aus, der sich auf steigende Preisniveaus bezieht, gemessen als Veränderung der Verbraucherpreisindizes. Das scheint inzwischen üblich. In diesem Sinne ist wohl unverkennbar, dass der USA-Israel-Iran-Krieg zum Beispiel mit seinen Auswirkungen auf Transportwege und Rohstoffversorgung einige Preise in die Höhe getrieben hat. Die Marktmechanismen von Angebot und Nachfrage eben.
Vergessen wird indes gerne die sogenannte monetäre Inflation, das heißt, die Zunahme der Geldmenge im Verhältnis zur Wirtschaftsleistung. Diese ursprünglich gängige Definition ist ebenso plausibel wie offensichtlich heute unbeliebt. Steigt nur die Geldmenge, stehen einem unveränderten Güterangebot mehr finanzielle Mittel gegenüber, wodurch die Preise steigen. Die monetäre kann also Ursache der Preisinflation sein. Anders ausgedrückt: Das Geld wird bei steigender Menge weniger wert.
Genau diesen Effekt sehen wir seit vielen Jahren. Permanente und extreme Schuldenpolitik, um die selbstgemachten Krisen zu «bewältigen». Krisen wohlgemerkt, unter denen viele Menschen leiden, von denen aber einige wenige enorm profitieren. Dabei braucht zur Finanzierung nicht einmal die berüchtigte Druckerpresse angeworfen zu werden, der Druck ist noch viel simpler.
Geldschöpfung funktioniert in unserem System auch auf Knopfdruck, elektronisch aus dem Nichts, am Computer, durch Kreditvergabe der Banken. Die Geldmenge im Euroraum hat sich seit 2002 mehr als verdreifacht. Die Wirtschaftsleistung ebenfalls?
Diese wunderbare Geldvermehrung ist erst möglich, seit US-Präsident Nixon 1971 einseitig die «vorübergehende Suspendierung» der Goldbindung des Dollar proklamierte. De facto beendeten die USA damit eigenmächtig das Währungssystem von Bretton Woods und den internationalen Goldstandard.
Die Motivation? Der Vietnamkrieg war sehr teuer und die «Goldbremse» musste weg. Krieg verursacht nicht nur Inflation, weil er Ressourcen vernichtet, sondern (vor allem) auch, weil er lukrativ ist und finanziert werden muss. Und man kann es auch andersherum sehen: Ohne die Lizenz zum Gelddrucken wären Kriege schwieriger vom Zaum zu brechen oder lange aufrechtzuerhalten.
Die EZB wird derweil nicht müde, Preisstabilität als ihre wichtigste Aufgabe zu betonen. Dabei erklärt man ernsthaft eine Teuerungsrate von 2 Prozent als wünschenswert. Viele Medien plappern das immer wieder nach und behaupten, das sei gut für die Verbraucher. Die EZB schreibt:
«Unser Inflationsziel von 2 Prozent ist einfach, klar und leicht zu vermitteln. Alle verstehen es. (...) Preissteigerungen sollten so gering sein, dass Privatpersonen und Unternehmen nicht in Schwierigkeiten geraten. (...) Wir verstehen das Inflationsziel als ein symmetrisches Ziel. Das bedeutet, eine zu niedrige Inflation ist unseres Erachtens genauso schlecht wie eine zu hohe.»
Wieso bitte sollte es gut für uns sein, wenn unser hart erarbeitetes Geld seinen Wert verliert? Was die EZB unter stabilen Preisen versteht, vernichtet in Wahrheit einfach stetig unser Erspartes. Das sind sehr konkrete Schwierigkeiten. Der Effekt hält uns schön im Hamsterrad, denn den Verlust muss man ja ständig wieder reinholen.
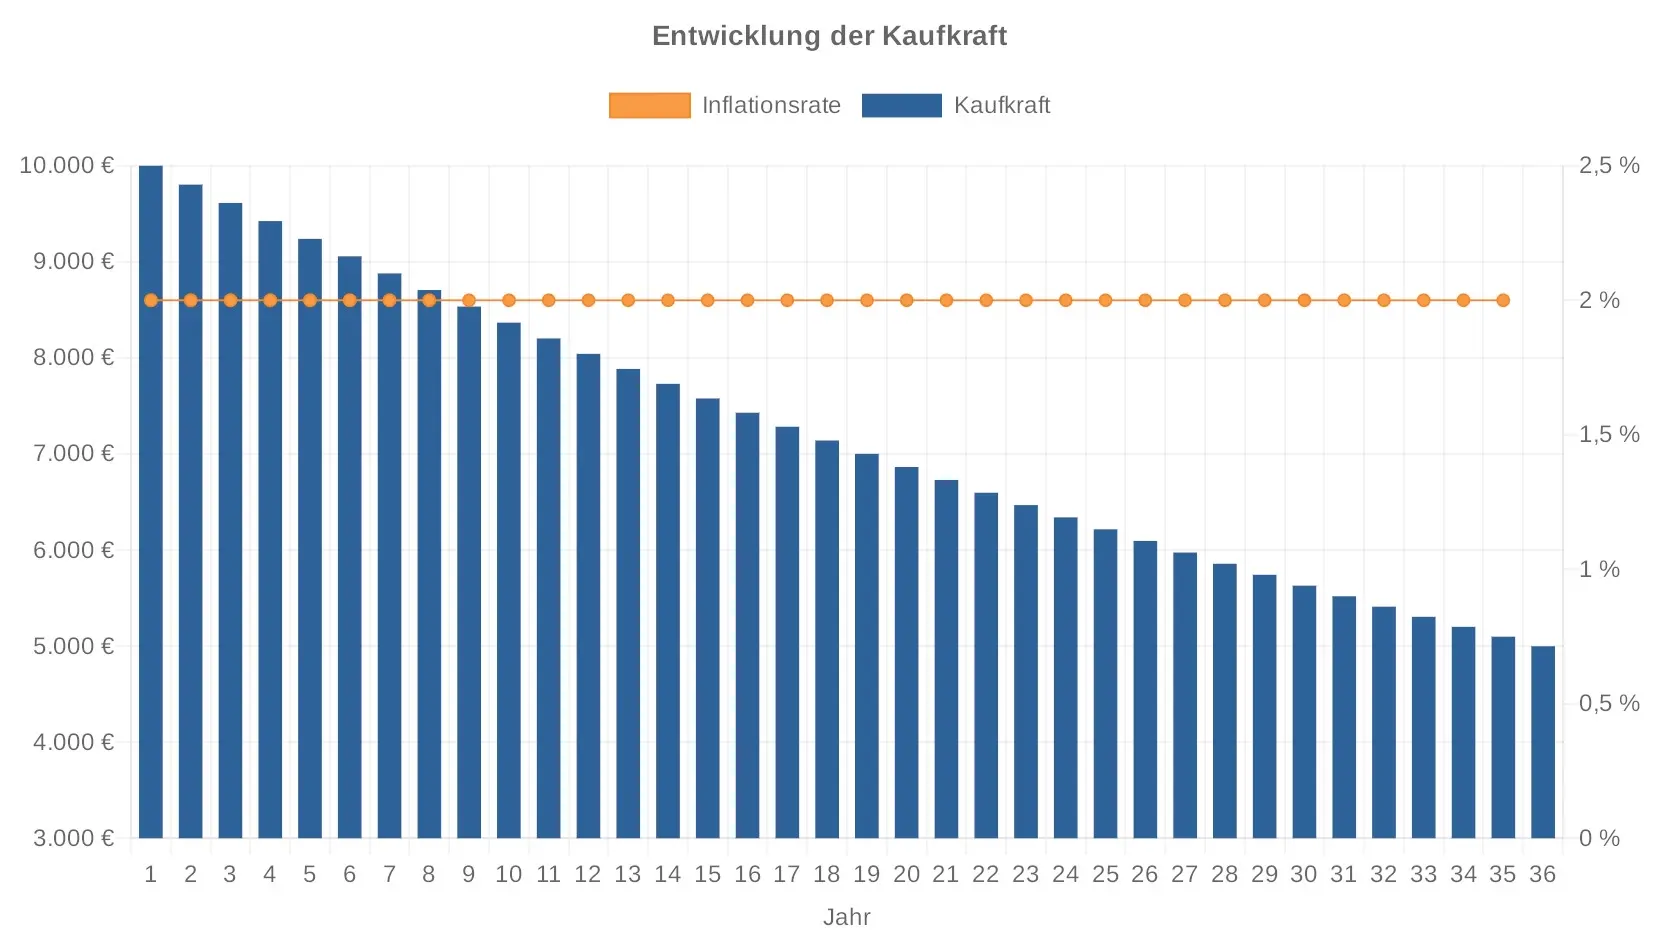
Die offizielle EZB-Strategie halbiert unsere Kaufkraft in etwa 35 Jahren. Folgende Grafik veranschaulicht die theoretische Entwicklung bei einer konstanten Inflationsrate von zwei Prozent. Bei Verwendung der realen historischen Inflationswerte (in Deutschland zwischen 0,3 und 6,9 Prozent) zeigt sich ungefähr das gleiche Ergebnis.
Es gibt durchaus Alternativen zum jetzigen Geld. Einige davon hat Christoph Pfluger, der Gründer von Transition News, bereits vor Jahren in dem lesenswerten Büchlein «Das nächste Geld» vorgestellt. Es gibt noch andere. Für deren verbreitete Kenntnisnahme und vor allem Nutzung muss vielleicht der Leidensdruck in unseren Gesellschaften noch deutlich steigen. Hoffentlich ist diese These falsch. Frei nach Henry Ford sollte etwas mehr Verständnis ausreichen:
«Würden die Menschen das Geldsystem verstehen, hätten wir eine Revolution noch vor morgen früh.»
[Titelbild: Auch wenn die EZB den 500-Euro-Schein nicht mehr ausgibt, kann sie ihn immer noch problemlos verbrennen. (Bildvorlage: Pixabay)]
[Grafik Kaufkraftverlust: finanz-tools.de]
Dieser Beitrag wurde mit dem Pareto-Client geschrieben und ist zuerst auf Transition News erschienen.
Kommentare
Noch keine Kommentare. Schreib den ersten.